




- 広告帰属売上を全体売上へ二重加算しない
- SKU別売上・返金・原価・Amazon手数料・広告費を別列で記録する
- キャンペーン横断の広告費や間接費は配賦ルールを明示する
Amazon広告のACOSが改善しても、SKUごとの利益が必ず増えるとは限りません。広告費とは別に、仕入原価、販売手数料、FBA関連費用、返品、値引きや配送費が発生するためです。
この記事では、広告を実施した期間のSKU別実利益を記録するための照合方法を解説します。Amazon Adsの広告帰属売上を実売上に足し込まず、Seller Centralの販売・返金・費用と結び付けることが重要です。なお、ここでいう「実利益」は定義した費目を控除した運営管理上のSKU別利益であり、税務上の確定利益とは異なります。
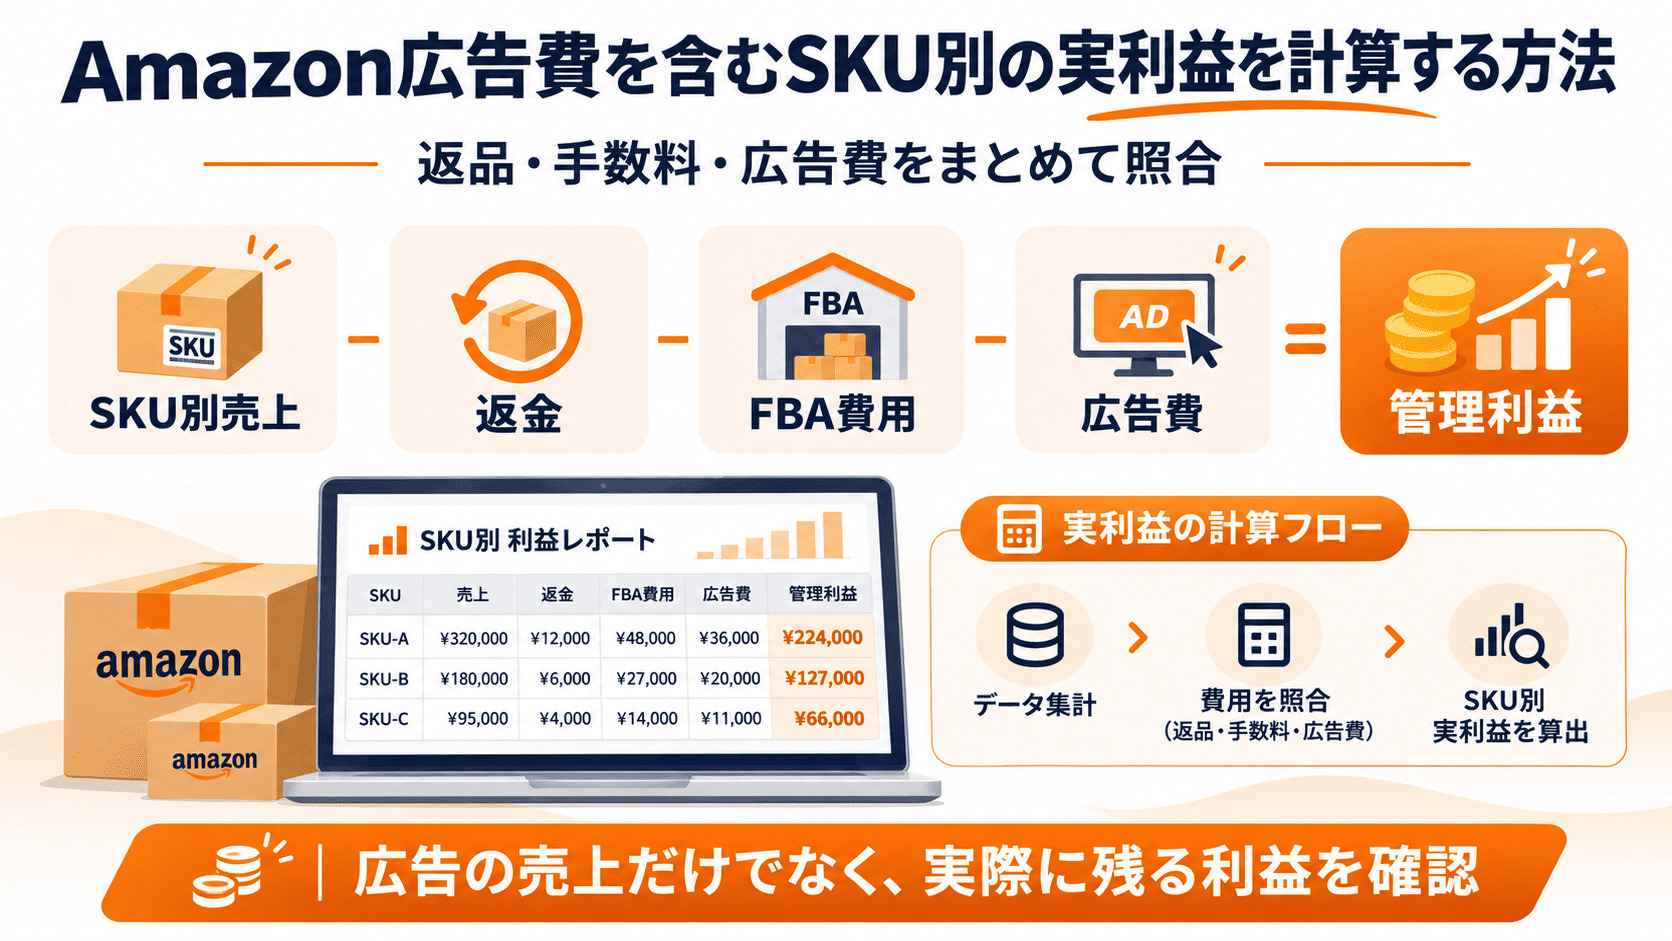
1.広告売上・全体売上・利益を混同しない
広告管理画面の「広告経由売上」は、所定のアトリビューション条件によって広告に帰属された売上です。一方、SKU別の収益管理で出発点にするのは、対象期間の販売実績と返品・返金を反映した売上です。両者は集計目的も期間の持ち方も異なるため、単純に合算できません。
| データ | 主な確認先 | SKU利益表での扱い |
|---|---|---|
| 販売売上・数量 | Seller Centralの注文/売上レポート | 売上の基礎データ |
| 返金・返品 | 返品・返金・決済データ | 売上からの控除、追加損失は別列 |
| 広告費 | Amazon Ads・請求情報 | 対象SKUへ直接またはルールに沿って配賦 |
| 広告帰属売上 | Amazon Adsレポート | 広告評価用の別指標。売上に追加しない |
| 販売・配送・保管などの費用 | Seller Centralの支払い/利益分析 | 費用別に照合する |
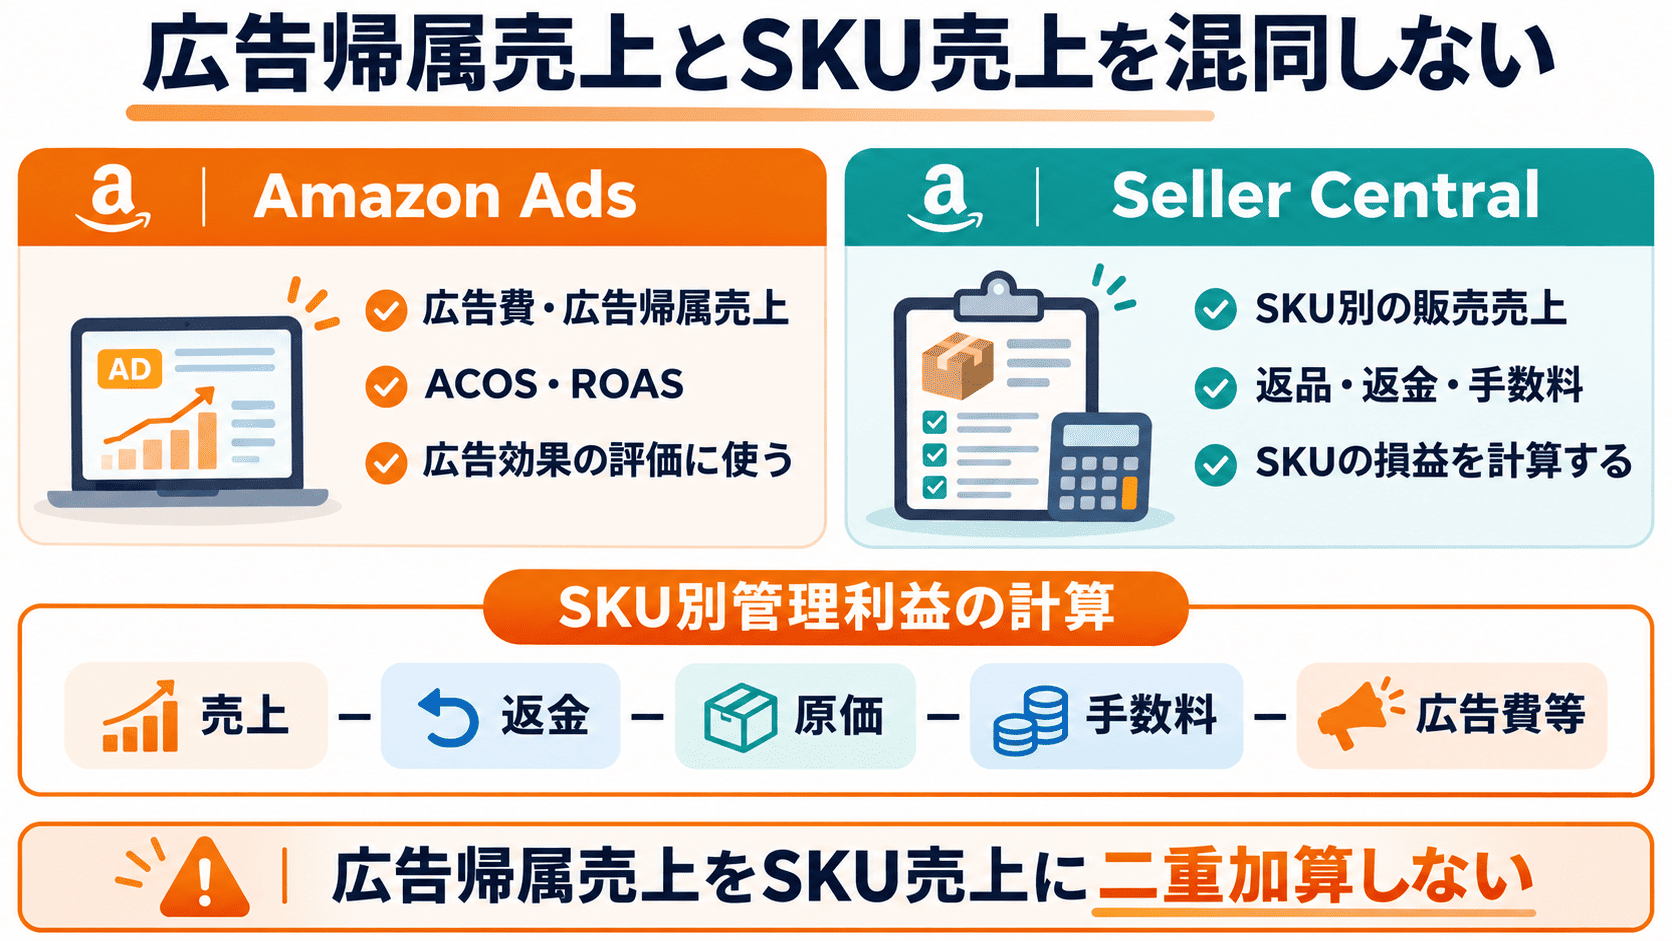
ACOS・ROASは広告効率指標であり、SKUの純利益率そのものではありません。広告帰属の計上日は注文の発生日と一致しない場合があるため、比較期間の基準日も明記します。
2.SKU別実利益の計算式と費目の範囲
日々の判断に使うため、まず管理利益の計算範囲を決めます。次は一般化した例です。
SKU別管理利益 = 売上高 − 返金・値引き − 売上原価 − Amazon販売手数料 − 配送・納品・保管費 − 返品関連の追加損失 − 広告費配賦額 − その他対象費用
この式では、返金した商品の原価を「売上原価」に残すか、返品損失に計上するかを統一し、同じ費用を二重計上しません。広告費の扱いも「請求額ベース」か「発生額ベース」かを統一します。
| 費目 | 確認ポイント | 重複を防ぐ例 |
|---|---|---|
| 売上・返金・クーポン | 商品価格と割引・返金の扱い | 割引後売上から同じクーポンを再控除しない |
| 売上原価(COGS) | 仕入れ、製造、対象数量 | 返品不可の原価を別損失に計上するなら重複禁止 |
| Amazon手数料 | 紹介料、FBA配送代行、保管料 | 決済明細とレポートの同一手数料を二度使わない |
| 広告費 | SP、SB、SD等の対象広告 | SKUに直接紐づかない費用を放置しない |
| 返品関連損失 | 回収不能費用、再販不可の損失 | 返金額との区別を記録 |
| 間接費 | 外注、人件費、ツール費等 | 含める場合は配賦ルールを別途規定 |
3.広告費をSKUに配賦する前に確認すること
直接紐づけられる広告と、共通広告を分ける
単一SKUのみを訴求するキャンペーンなら対象範囲を確認した上で直接費として扱いやすくなります。一方、複数商品を同時に訴求する広告、ブランド広告、ディスプレイ広告では、広告費をSKUごとに厳密に紐づけられないケースがあります。
配賦方法は目的とデータの粒度に応じて選ぶ
| 方法 | 計算例 | 限界 |
|---|---|---|
| 直接配賦 | SKU専用キャンペーンの広告費をそのSKUへ | 帰属売上と請求費用の集計期間差に注意 |
| 配賦基準を設ける | 共通広告費をSKU売上構成比などで按分 | 管理会計上の仮定であり正確な因果帰属ではない |
| 未配賦として残す | 紐づけが不十分な費用を別勘定に保存 | SKU利益と全社利益の差として確認 |
例として、共通広告費20,000円を対象SKUの売上構成比60%/40%で按分するなら、12,000円/8,000円になります。ただしこれは販売に広告が与えた効果の測定値ではなく管理上の配賦ルールです。
広告媒体・広告タイプ別の費用対象を確認し、月次で「広告請求総額=直接配賦額+按分額+未配賦額」が成立するように照合します。
4.架空例:1SKUの広告後利益を計算する
次は単一SKUの月次管理損益を作るための説明用ケースです。すべて架空の金額で、Amazonの標準手数料ではありません。売上原価は返金処理済みのネット販売数量に対応させ、返品損失の列とは重複しないものとします。
| 項目 | 金額 | 扱い |
|---|---|---|
| 商品売上(返金前) | 300,000円 | 対象SKUの販売実績 |
| 返金 | −15,000円 | 売上から控除 |
| 返金後売上 | 285,000円 | 利益計算の起点 |
| 売上原価 | −90,000円 | 返金と整合する数量の原価 |
| 販売手数料 | −42,000円 | 確定明細に合わせる |
| 配送代行関連費用 | −36,000円 | 商品単位の実績 |
| 納品関連費用 | −9,000円 | 定義した基準で計上 |
| 保管費 | −3,000円 | 対象期間に配賦 |
| その他対象費用 | −4,000円 | 重複のない費用 |
| 広告費 | −60,000円 | このSKUへ直接・按分した金額 |
| 追加の返品損失 | −6,000円 | 返金・原価と重複しない損失 |
| 管理利益 | 35,000円 | 285,000−250,000 |
この例の管理利益率は35,000÷285,000×100=約12.3%です。広告費を除いた利益95,000円だけを見ると、広告投入後の採算を過大評価するおそれがあります。
5.売上・返金・広告・手数料の照合手順
- 期間とSKUを固定:例:日本マーケットプレイス、10月1日〜31日、指定SKU。注文日・費用発生日・請求日を分ける。
- 販売実績を取得:SKU別の売上と注文数量を記録し、プロモーションやクーポンの集計方法を確認する。
- 返金を照合:返金額と返品数量、追加の処理費用、再販売の可否を分ける。
- Amazon手数料を照合:販売手数料・配送代行料・保管料等を区分し、支払い明細に照らす。
- 広告費を配賦:直接紐づけられる額、共通キャンペーンの按分額、未配賦額を分ける。
- 原価と社内費用を追加:仕入原価・納品送料など実際の費用を同じ会計ルールで集計する。
- 差額を調査:費目別の差異、翌月計上、返品遅れを確認し、集計バージョンを保存する。
日次の広告値は後日更新される可能性があります。月末時点の速報と確定後のレポートを混ぜず、「速報」「再取得日」「確定確認済み」など状態を記録しておくと再現性が上がります。
6.Amazon利益分析とSellerSpriteをどう使い分けるか
Amazonの利益分析はSeller CentralでSKU単位の費用や収益性を確認するための機能です。ただし、表示されるデータは推定値やユーザー入力値に依存する場合があり、すべての広告タイプ・手数料が自動集約されるわけではありません。最終的な支払明細や自社費用との照合が必要です。
一方、SellerSpriteの利益計算機は価格・原価・FBA費・PPC費・返品率などを入力して事前または条件変更後の採算を試算する用途に向いています。
| 用途 | 利用するデータ | できないこと・注意点 |
|---|---|---|
| Seller Central 利益分析 | SKU別の売上・費用・収益性の見える化 | すべての支払・すべての広告費を自動的に確定照合するとは限らない |
| 支払い明細・請求情報 | 確定的な請求・手数料の確認 | 広告成果の原因分析そのものではない |
| SellerSprite 利益計算機 | PPC費等を仮定した収益シミュレーション | 実際の取引費用を自動取得して確定する機能ではない |
| SellerSprite CPC入札リサーチ | キーワードごとの入札参考情報 | 実測CPC・広告費の請求記録やSKU損益は示さない |
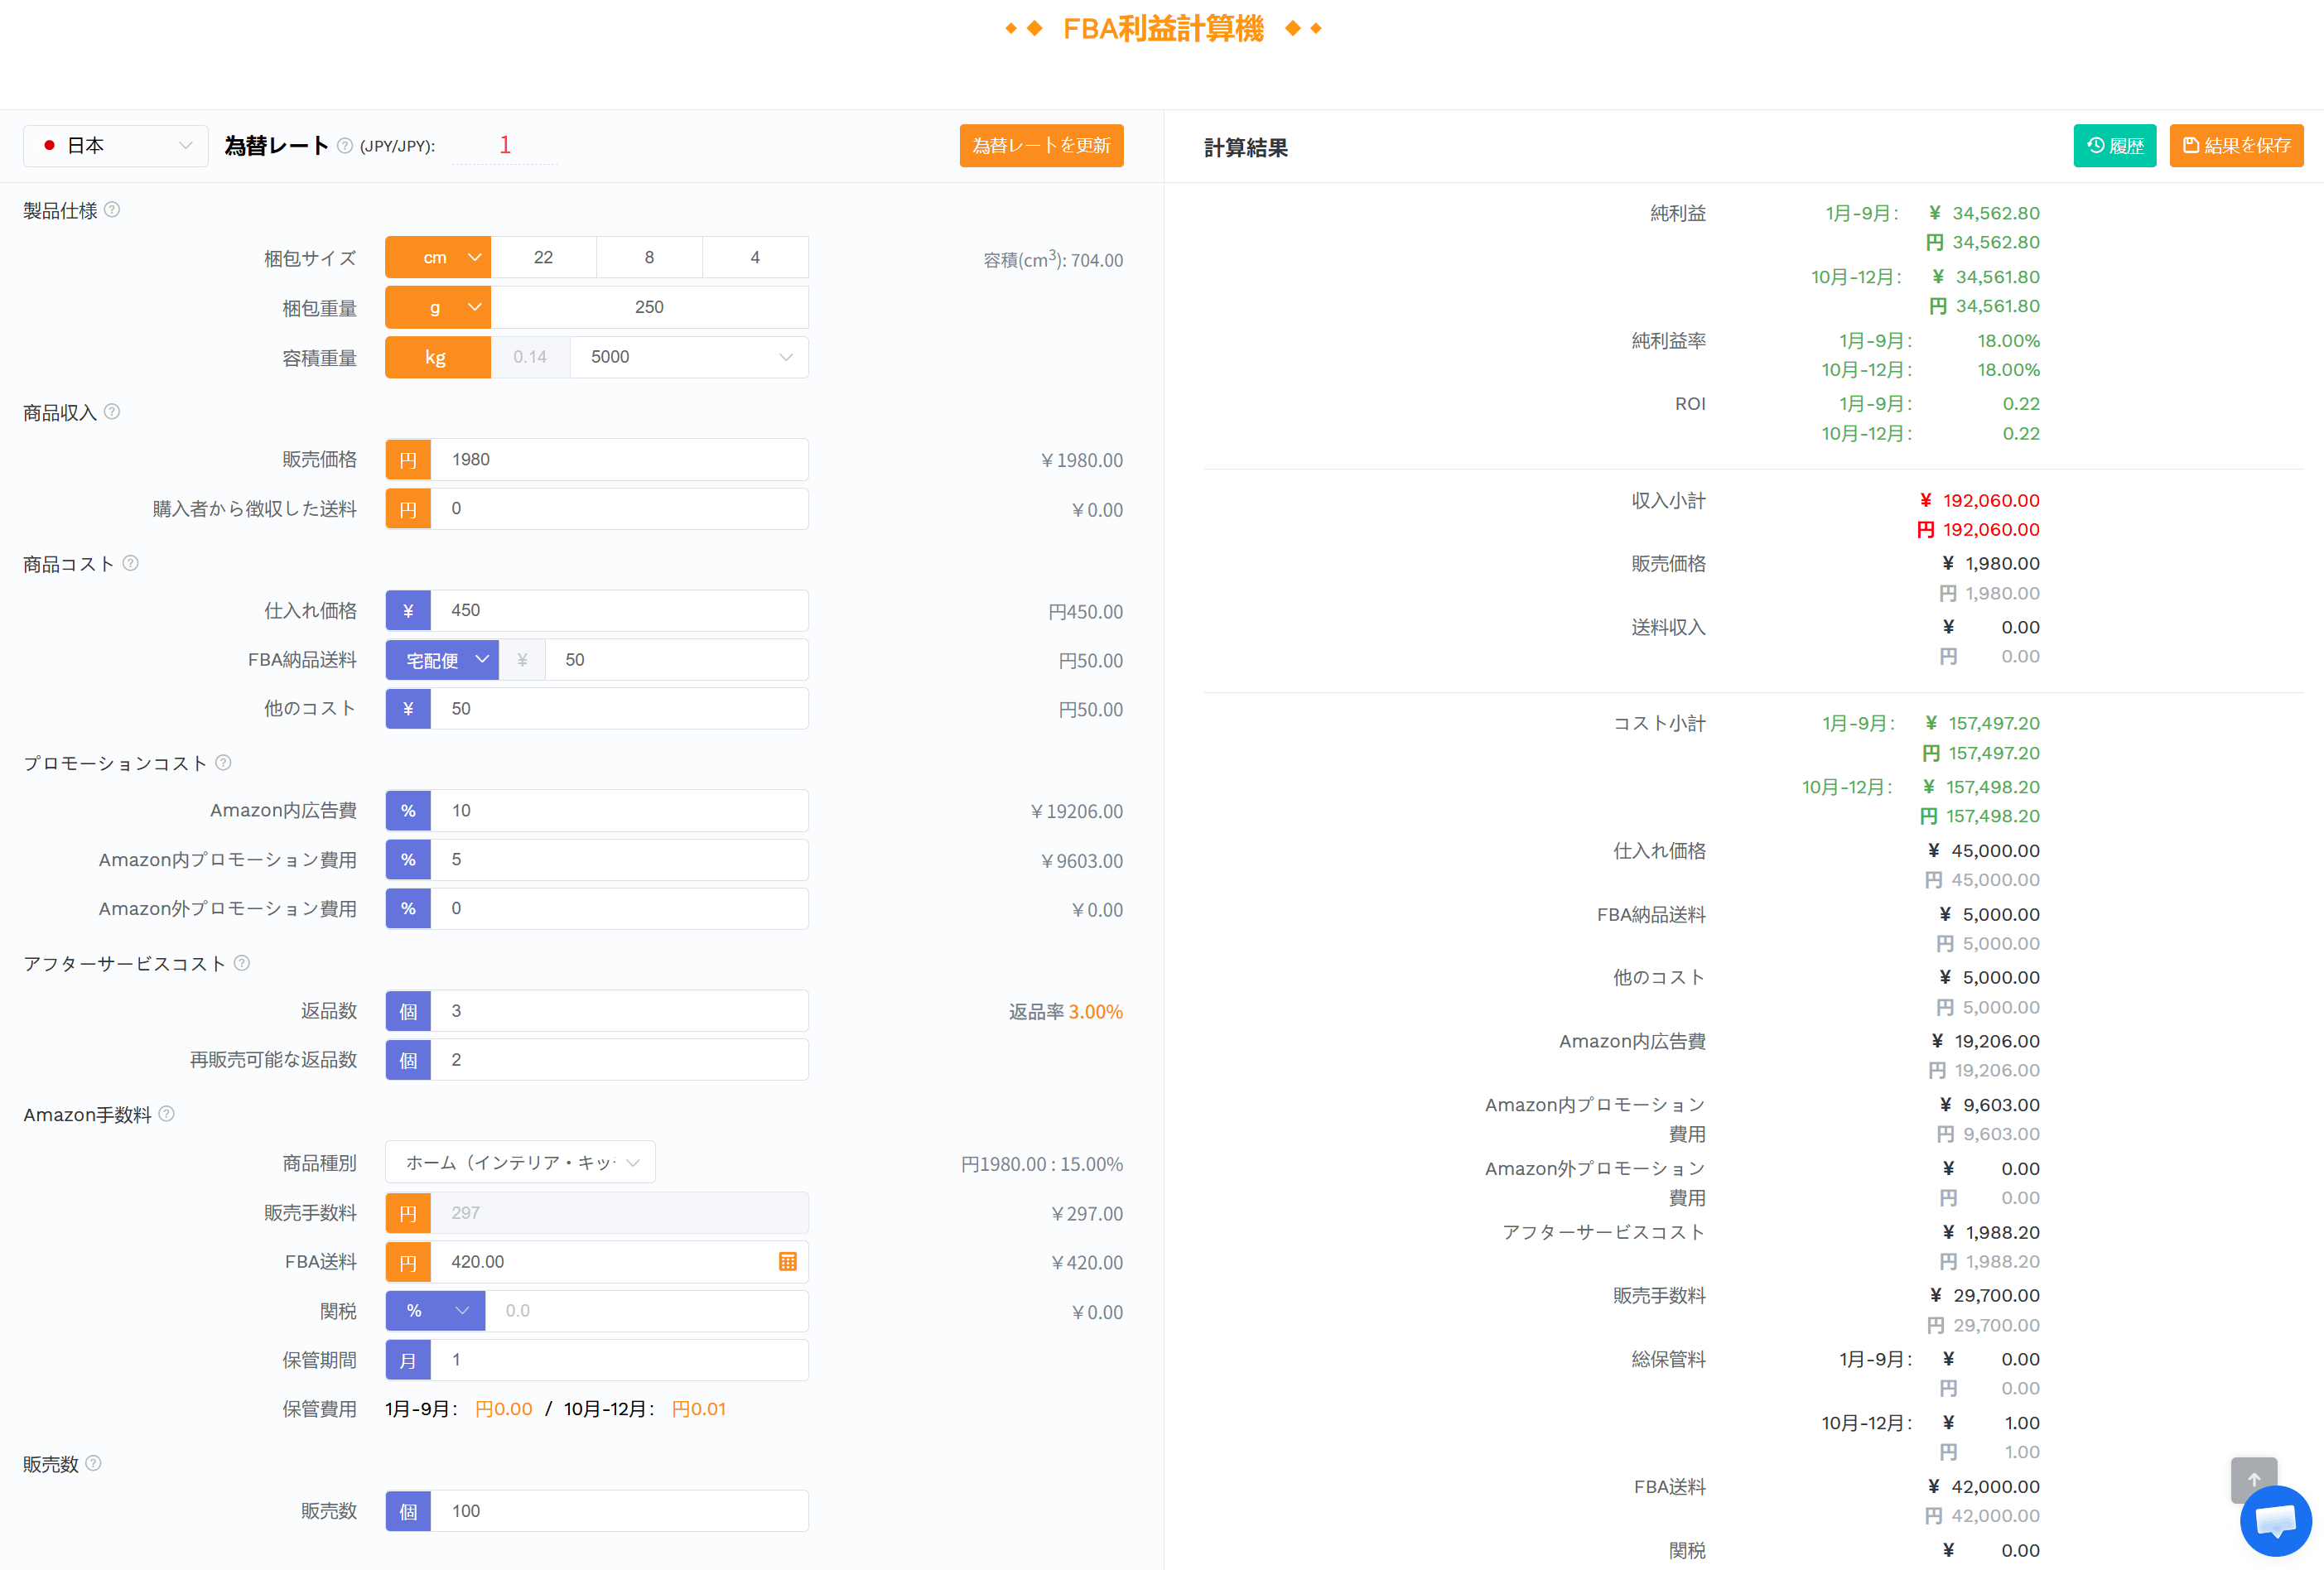
Amazon公式利益分析の案内では、スポンサーブランド広告・スポンサーディスプレイ広告の広告費など、一部費用は対象外とされています。対象範囲は最新の公式画面・ヘルプを必ず確認してください。
7.SKU利益記録表の推奨列とExcelでの管理
| 列 | データの例 | 管理上のポイント |
|---|---|---|
| 期間・市場・SKU | 2026-10/日本/SKU-A | 同じ範囲で比較 |
| 売上・返金・割引 | 300000/15000/別途有無 | 売上と控除を分ける |
| COGS・FBA・保管・その他 | 90000/36000/3000/… | 費目別に保存 |
| 広告費直接・按分・未配賦 | 40000/20000/0 | 配賦方法を別表で管理 |
| 管理利益・利益率 | 35000/約12.3% | 利益の定義を固定 |
| 速報/確定・取得日 | 再取得済/2026-11-… | データの改訂履歴 |
たとえば返金後売上が「E2」、原価から広告費までの費用合計が「F2」の場合、管理利益は =E2-F2、利益率は =IFERROR((E2-F2)/E2,0) のように計算できます。E2がゼロの場合に0を表示するか「算出不可」にするかはレポート仕様を統一してください。
広告のACOSそのものはAmazon広告のACOSとは?で、仕入れ前の利益前提づくりはAmazon仕入れ前の採算シミュレーションで扱っています。この記事では両者を組み合わせたSKU実績照合に集中します。
8.利益が減ったときに確認する優先順位
同じSKUで利益率が低下したら、まず「売上数量」「値引き・返金」「広告費」「販売・配送手数料」「原価」のどれが動いたかを差分で確認します。複数条件が同時に変わった可能性があるため、ACOSだけを理由に入札を調整しないことが重要です。
- 広告費は横ばいでも、返金が増えていないか
- 単価の変化が紹介料や利益額に影響していないか
- 新たなFBA料金や保管費が発生していないか
- 広告費の配賦ルールが前月と変わっていないか
- SKU統合・親子ASIN変更で集計範囲がずれていないか
広告運用全体の検証方法はAmazon PPCツール活用ガイドで確認し、キーワードの入札参考値はキーワードCPC入札リサーチを活用できます。
9.よくある質問
広告経由売上をSKUの総売上に加えてよいですか?
いいえ。広告経由売上は通常、広告に帰属された売上を示す評価指標です。SKUの実売上に重複加算しないでください。
ACOSが低ければ実利益は黒字ですか?
必ずしもそうではありません。仕入原価、Amazon手数料、返品、物流費などを控除して判断します。
スポンサーブランド広告の費用はSKU別に自動で計上されますか?
レポートの対象範囲や集計方式によって異なり、Amazon利益分析にも対象外の広告費があります。広告請求を確認し管理上の配賦ルールを明示します。
返品は返金額を引くだけでよいですか?
不十分な場合があります。回収不能な商品原価、返品関連費用、再販売できない商品などの追加損失を別途確認します。
広告費を直接紐づけられないときは?
合理的な配賦ルールを事前に定め、按分額と未配賦額を分けて保存します。恣意的な配賦を広告効果の測定とみなさないでください。
10.まとめ
Amazon広告のSKU別利益を把握するには、広告帰属売上をそのまま利益と考えず、実売上・返金・原価・手数料・広告費を同一の期間と管理ルールで照合することが重要です。
最初は主要SKUから記録表を作り、配賦できない広告費や計上時差を可視化しましょう。PPCの評価と利益管理の全体像はAmazon PPCツール活用ガイド、予測利益の確認はSellerSprite利益計算機を参照してください。
参考資料